ホンダが誇る軽量スポーツバイクCBR250RRの魅力を徹底解説。最新モデルの性能や特徴、実際の乗り心地から維持費まで、バイク初心者からベテランまで必見の情報が満載。あなたもこの記事を読んだ後、CBR250RRに乗りたくなるのではないでしょうか?
バイクに乗っていると、生命保険の保険料比較で「同じ条件でも他の人より割高」になることがあります。

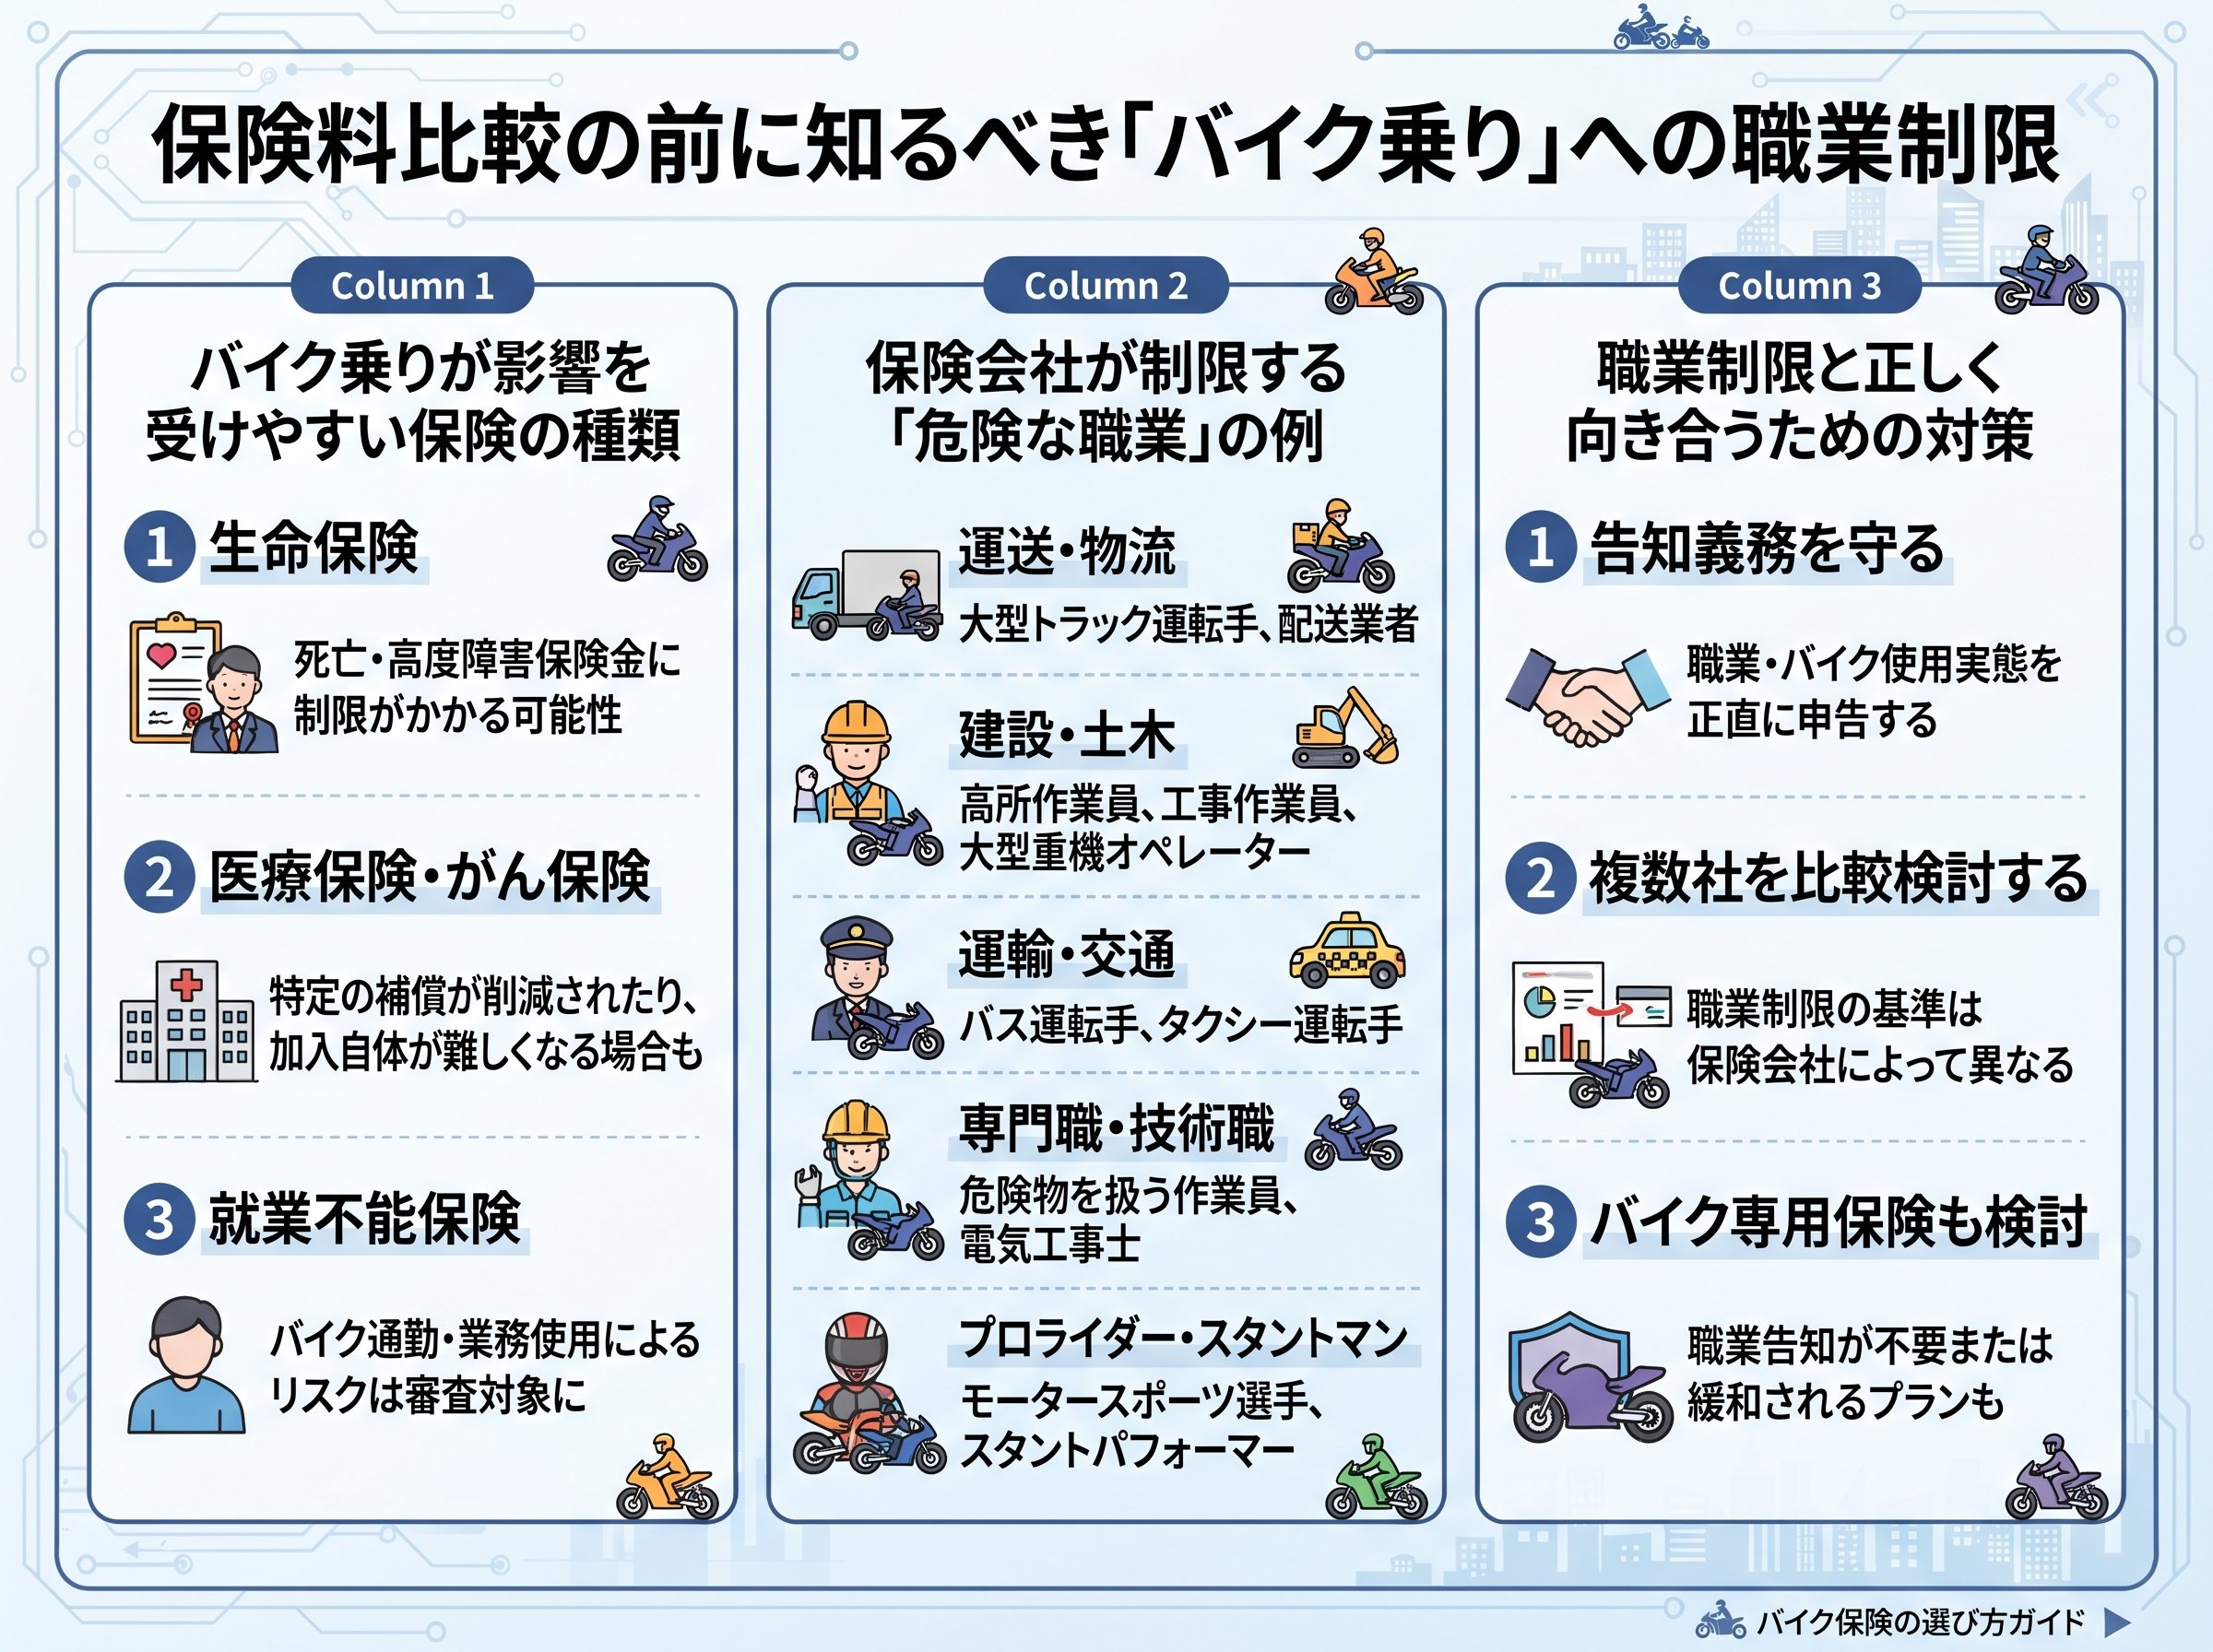
バイクの運転を職業にしている人は、生命保険の審査で不利になることを知らない人が多い。
生命保険に加入するには、「職業」「健康状態」の2軸で審査が行われます。 業務でバイクを運転するドライバー(バイク便・配達など)は、保険会社によって死亡保険金の上限が定められたり、月々の保険料に割増しが適用されることがあります。
関連)https://www.f-l-p.co.jp/knowledge/1167
趣味でバイクに乗る人は、多くの場合「一般的な職業」として扱われます。問題になるのは、業務としてバイクを日常的に使う方です。つまりが、職業欄の記載が保険料と保障内容を大きく左右するということです。
関連)https://hoken.niaeru.com/cont/faq/q25/
加入制限・上限が設けられやすい代表的な職業は以下の通りです。
関連)https://www.f-l-p.co.jp/knowledge/1167
こうした職業は「死亡リスクが高い」と保険会社が判断するため、制限がかかります。 同じ保険商品でも、1社で断られたとしても他社なら加入できるケースがあります。これが「複数社の保険料比較が特に重要な理由」です。
関連)https://nexus-mito.co.jp/news/advice/25975/
生命保険に入れない職業・制限を受ける職業の具体的なリスト(FLP保険コンサル)
複数社を比較すれば、同じ条件でも年間数万円の差が出ることがあります。
生命保険の保険料比較には、一括見積もりサービスの活用が最も効率的です。 保険会社ごとに「職業に関するリスク評価の基準」が異なるため、1社で割増し保険料を提示されても、他社では標準保険料で加入できることがあります。
比較をする際に確認すべきポイントは3つあります。
| 比較ポイント | 内容 | バイク乗りへの影響 |
|---|---|---|
| 保険金額の上限 | 職業による制限の有無 | 業務使用の場合は要確認 |
| 保険料の割増し有無 | 同じ商品でも会社により異なる | 複数社見積もりが有効 |
| 告知内容の範囲 | 職業・健康状態・既往歴 | 正確な告知が必須 |
標準的な保険料と比較したとき、職業割増しが適用されると年間保険料が数千円〜数万円高くなる可能性があります。 保険料の差は積み重なります。
関連)https://www.hokensoudan-nara.jp/mokuteki/life/post-101.html
比較の際は、「職業告知の質問内容」が各社で異なることにも注目しましょう。 A社では「バイク運転手」として制限がかかっても、B社では制限なしで加入できる場合があります。これが比較の本質的なメリットです。
関連)https://hoken.niaeru.com/cont/faq/q25/
生命保険の職業制限と複数社比較のメリットについての詳細解説(ネクサス)
告知義務違反があると、払い続けた保険料が無駄になることがあります。
告知義務違反が発覚した場合、保険会社は契約を解除できます。 解除された場合、解除前に発生していた保険金や給付金も支給されません。バイクに乗っていて事故に遭ったとき、告知義務違反を理由に保険金がおりないケースも起こりえます。
関連)https://www.hokende.com/life-insurance/basic_info/notice
結論は「正確な告知が最善の自己防衛策」です。
バイク乗りが特に注意すべき告知項目は以下の通りです。
関連)https://term.mitsui-direct.co.jp/index.html?id=5120001
正しい手順で比較すれば、同じ保障でも支払う保険料を減らせます。
以下のステップで進めると、効率的かつ安全に生命保険の保険料比較ができます。
1. 職業の確認 — 業務でバイクを使うか、趣味の範囲かを明確にする
2. 複数社に見積もり依頼 — 一括見積もりサービス(保険市場・i保険など)を活用
3. 職業制限の有無を各社に確認 — 1社で割増しがあっても他社は標準の場合がある
4. 告知内容を正確に準備 — 健康状態・職業・既往歴をメモしておく
5. 保障内容と保険料のバランスを比較 — 安いだけでなく「いざというとき払われるか」を確認
注目すべきは「保険料の安さ」と「保障の確実性」のバランスです。 バイクの任意保険の加入率は自動車の83.2%と比べて大幅に低い水準にあります。 生命保険も同様に、「何となく後回し」にしている方が多いのが現実です。
関連)https://bike.insweb.co.jp/whats
比較サイトを使えば、3〜5社の見積もりを10分以内で取得できます。これは使えそうです。 年齢が若いうちに加入するほど保険料は安くなるため、比較・検討のタイミングを逃さないことが重要です。
関連)https://hoken.kakaku.com/bike/
バイクで「趣味と仕事を兼ねている人」は、告知で最も注意が必要です。
近年、ウーバーイーツなどのフードデリバリーやバイク便のギグワーカーが増えています。こうした方は「趣味でバイクに乗っている人」とは告知内容が異なります。 週末だけ副業でデリバリーをしている場合でも、保険会社によっては「業務使用」とみなされ、職業欄の記載が必要になります。
関連)https://www.f-l-p.co.jp/knowledge/1167
これは厳しいところですね。しかし、知っておけば対策できます。
副業・ギグワーカーとして業務でバイクを使う場合に確認すべき点は以下の通りです。
バイク任意保険と生命保険、どちらも「使用目的」と「職業」が保険料と保障内容を左右します。 副業をしている方は特に、現在加入している生命保険の告知内容を見直すことをおすすめします。
関連)https://hoken-navi.docomo.ne.jp/dmg-ins/bike/kiso/fukyuritu.html
見直しの際は、保険会社に直接確認するか、保険代理店のFPに相談する方法があります。 保険料の比較とともに、告知内容の正確性も同時にチェックするのが最短ルートです。
関連)https://www.hokensoudan-nara.jp/mokuteki/life/post-101.html
職業による生命保険の加入制限と保険料割増しの実例解説(吉井・美和保険)
[グンゼ] インナーシャツ YG in.T(インティー) CUT OFFシリーズ クルーネックTシャツ 汗取りパッド付メンズ ミスティピンク S