ホンダが誇る軽量スポーツバイクCBR250RRの魅力を徹底解説。最新モデルの性能や特徴、実際の乗り心地から維持費まで、バイク初心者からベテランまで必見の情報が満載。あなたもこの記事を読んだ後、CBR250RRに乗りたくなるのではないでしょうか?
タイヤ交換を「消耗品費」で処理したら、税務調査で全額否認されることがあります。

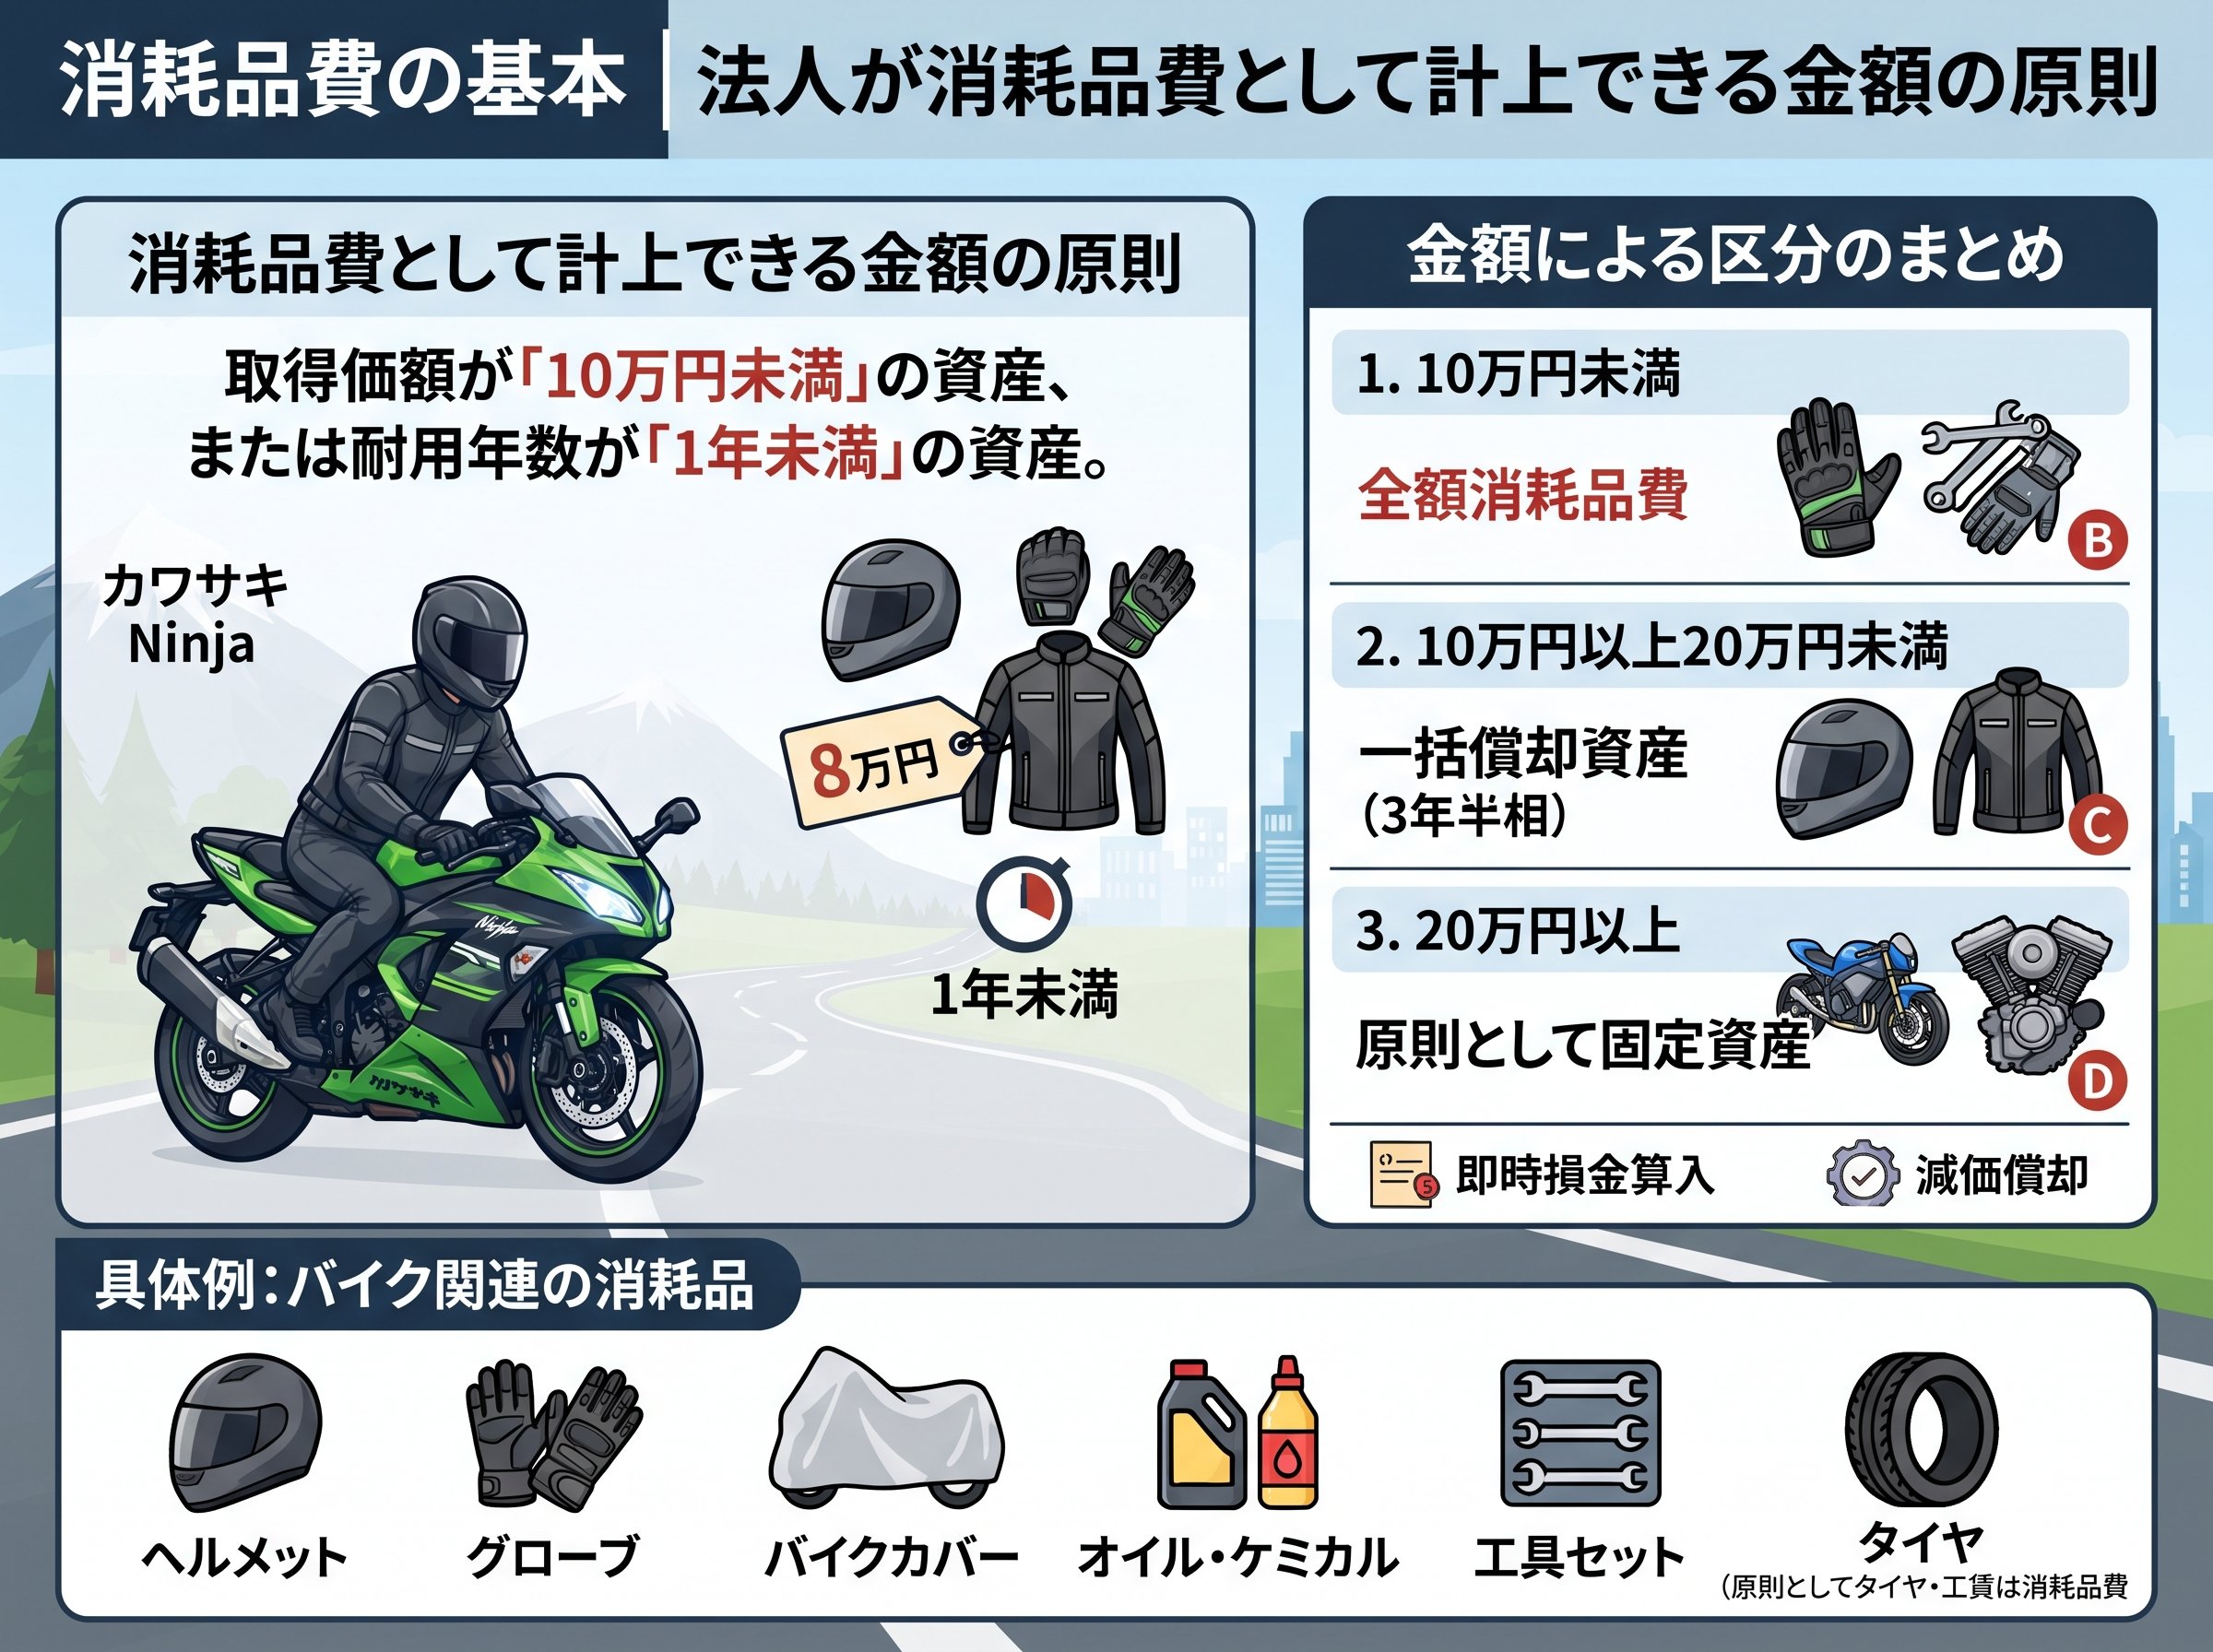
消耗品費として一括経費計上できる上限は、原則として取得価額10万円未満です。 これはバイク関連のパーツ購入でも同じ考え方が適用され、1セットあたりの金額で判断します。
関連)https://www.ricoh.co.jp/magazines/back-office/column/keihi-shomohin/
取得価額が10万円未満であれば、たとえ1年以上使えるものでも消耗品費として計上できます。 逆に言えば、10万円未満ならスタッドレスタイヤセットでもヘルメットでも、購入した年に全額を経費として落とせます。これはお得です。
関連)https://www.ricoh.co.jp/magazines/back-office/column/keihi-shomohin/
注意点は「取得価額は1セットで判断する」という点です。 バイクのタイヤ前後セットで購入した場合は合計金額で10万円を超えるかどうかを判定します。前後バラバラに購入すれば各々が10万円未満になる場合もありますが、税務調査では「分割購入」とみなされるリスクがあります。気をつけるポイントです。
関連)https://www.ricoh.co.jp/magazines/back-office/column/keihi-shomohin/
また、使用可能期間が1年未満のものは金額にかかわらず消耗品費として計上できます。 バイクのオイルやブレーキフルード、ブレーキパッドなどは使用可能期間が1年未満のケースがほとんどなので、金額が10万円を超えていても消耗品費処理が可能です。
関連)https://www.yayoi-kk.co.jp/kaikei/oyakudachi/shomohinhi/
| 取得価額 | 使用可能期間 | 処理方法 |
|---|---|---|
| 10万円未満 | 問わない | 消耗品費(全額一括) |
| 10万円以上 | 1年未満 | 消耗品費(全額一括) |
| 10万円以上20万円未満 | 1年以上 | 一括償却資産(3年均等) |
| 20万円以上30万円未満 | 1年以上 | 減価償却(原則)または中小特例 |
中小企業者等に該当する青色申告法人なら、30万円未満の減価償却資産を一括で損金算入できます。 これを「少額減価償却資産の特例」といいます。
関連)https://www.freee.co.jp/kb/kb-accounting/small-depreciable-assets/
この特例の要件は次のとおりです。
関連)https://www.sasakigp.co.jp/column/10023547
30万円未満であれば、バイク本体(中古10〜29万円台)も一括経費にできます。これは使えます。 ただし、年間合計で300万円が上限です。 たとえば29万円のバイクを11台買っても、10台分・290万円分しか特例適用できません。覚えておけばOKです。
関連)https://www.calq.jp/column/book/bike-depreciation/
さらに2026年の税制改正(令和8年度改正)では、この特例の上限が40万円未満に拡大される予定です。 従業員400名以下の中小企業者が対象となり、令和11年3月31日まで適用期限が延長されます。バイクを複数台保有する法人にとっては大きなメリットです。
関連)https://comrade-tax.com/shomohinhi-shogaku-genkashokyaku/
バイク乗りが迷いやすいのが、メンテナンス費用の勘定科目です。大きく分けて「消耗品費」「車両費」「修繕費」の3つがあります。
関連)https://biz.moneyforward.com/accounting/basic/57026/
オイル交換は「消耗品費」が適切とされています。 オイルという消耗品を交換する費用だからです。ただし、車関係のメンテナンス費用をすべて「車両費」にまとめて計上する方法も実務では一般的です。 勘定科目は継続性が大切です。
関連)https://trypartners-kichou.com/oilchange/
タイヤ交換は「修繕費」もしくは「車両費」が一般的です。 消耗品費で処理するケースは少なく、税務上のリスクがあります。最初にタイヤ交換の仕訳と書いて否認されたケースが実際に起きています。処理方法を統一することが原則です。
関連)https://www.freee.co.jp/kb/kb-journal/tire-exchange/
以下に、バイクの主な消耗品の勘定科目の目安をまとめます。
なお、個人所有のバイクを事業でも使用している場合、事業使用割合(例:業務80%・私用20%)で按分して経費にする必要があります。 全額経費計上すると税務調査で問題になります。
関連)https://zeirishi.yayoi-kk.co.jp/questions/2520
消耗品費として一括計上するのと、減価償却で分割するのでは、どちらが節税になるか気になる方も多いはずです。結論は「利益が出ている年に一括計上する方が節税効果が高い」のが原則です。
関連)https://hcm-jinjer.com/blog/keihiseisan/consumables-expenses_100000-over/
たとえば、法人実効税率が25%の会社が29万円のバイクを購入した場合を見てみましょう。
| 処理方法 | 初年度損金 | 節税額(実効税率25%) |
|---|---|---|
| 消耗品費(一括) | 29万円 | 約7.25万円 |
| 減価償却(3年) | 約9.7万円/年 | 約2.4万円/年 |
初年度に一括計上すれば約7.25万円の節税が実現できますが、3年分割では初年度は約2.4万円の節税にとどまります。 利益の出ている年に購入・計上すれば大きな差が出ます。
関連)https://www.sasakigp.co.jp/column/10023547
ただし、一括計上が有利ではないケースもあります。赤字の事業年度に一括計上しても節税メリットは出ません。翌期以降に利益が見込まれるなら、あえて減価償却で翌年に繰り越した方が節税になることもあります。状況次第ということです。
一括償却資産(20万円未満、3年均等)は中小特例とは別の制度で、大企業でも使えます。 バイクパーツを10〜20万円未満で購入した際の選択肢として覚えておきましょう。
関連)https://www.chusho.meti.go.jp/zaimu/zeisei/tokurei/syougaku_shisan.html
多くのバイク乗り法人経営者が見落としている盲点があります。それは業務専用バイクと兼用バイクでは、経費化できる割合が根本的に異なるという点です。
業務専用で使うバイクであれば、本体・消耗品・保険料・ガソリン代・駐輪場代のすべてを100%経費にできます。 一方、プライベートでも乗るバイクは、実際の業務使用割合だけを按分して計上しなければなりません。 走行距離や使用頻度の記録が必要です。
関連)https://www.calq.jp/column/book/bike-depreciation/
具体的には「業務用走行距離 ÷ 全走行距離 = 業務使用割合」で計算します。年間1万km走って業務が8,000kmなら80%が経費です。実際に記録をつけていないと、税務調査で「全額プライベートとみなされる」リスクがあります。痛いですね。
また、法人のバイクにかかる費用で経費にできる主なものは以下のとおりです。
関連)https://www.calq.jp/column/book/bike-depreciation/
記録をしっかり残すことが、合法的な節税の第一歩です。走行記録帳やアプリで日常的に管理することをおすすめします。
参考:バイクの減価償却費の計算方法(CalQ)
バイクは経費になる? 減価償却費の計算方法や耐用年数を解説 - CalQ
参考:国税庁 中小企業者等の少額減価償却資産の特例(公式情報)
No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例 - 国税庁
参考:中小企業庁 少額減価償却資産の特例(40万円未満への拡大情報)
少額減価償却資産の特例 - 中小企業庁
| 故障の種類 | 発生時期の目安 | 主な原因 |
|---|---|---|
| 初期故障 | 出荷後おおよそ1年以内 | 材料欠陥・設計ミス |
| 偶発故障 | 使用想定年数まで | 予測困難な偶発的原因 |
| 摩耗故障 | 想定年数を超えた後 | 経年劣化・素材の消耗 |
[グラディエーター] 【接触冷感・吸汗速乾・UVカット・消臭 夏用】コンプレッションウェア 作業用 G-818ドライパワーサポート長袖 ブラックカモ XL